Kilka razy usłyszałam od klientów podobne zdanie: „Szukamy mieszkania, ale najlepiej w inwestycji z zamkniętym rachunkiem powierniczym, bo wtedy jest bezpieczniej”. Najczęściej za takim przekonaniem stoi przeczytany na forum komentarz albo rada znajomego.
Moja odpowiedź jest zwykle podobna. Tak, zamknięty rachunek powierniczy jest z założenia bezpieczniejszą konstrukcją. Problem w tym, że potraktowanie go jako najważniejszego kryterium podczas szukania mieszkania w Krakowie oznacza odrzucenie ponad 90% dostępnych inwestycji. Wśród nich mogą znaleźć się projekty, które pod każdym innym względem znacznie lepiej odpowiadałyby potrzebom kupującego. Tymczasem różnica w rzeczywistym poziomie ochrony nie jest dziś tak duża, jak mogłoby wynikać z prostego podziału na rachunek „bezpieczny” i „ryzykowny”.
Poniżej wyjaśniam z czego to wynika. Pokazuję również, gdzie przewaga rachunku zamkniętego nadal pozostaje (ponieważ nie zniknęła całkowicie). Przede wszystkim jednak opisuję przed czym nie chroni żaden rachunek powierniczy. W praktyce właśnie ta wiedza bywa ważniejsza niż sam wybór między rachunkiem otwartym a zamkniętym.
Stan prawny opieram na jednolitym tekście ustawy deweloperskiej ogłoszonym 1 lipca 2026 r. (Dz.U. 2026 poz. 880), uwzględniającym stan prawny na 9 czerwca 2026 r.
Ile inwestycji w praktyce ma rachunki zamknięte?
Najpierw warto spojrzeć na skalę rynku, ponieważ dobrze ustawia ona całą dalszą dyskusję.
Analiza 965 inwestycji na rynku pierwotnym przeprowadzona przez RynekPierwotny.pl w marcu 2026 r. wykazała, że wśród projektów dla których deweloper ujawnił formę zabezpieczenia, zamknięty rachunek powierniczy stosowano zaledwie w 3% przypadków. Otwarty rachunek bez dodatkowej gwarancji funkcjonował natomiast w 84% inwestycji.
Do tych danych trzeba dodać dwa ważne zastrzeżenia o których często zapomina się przy ich przytaczaniu. Po pierwsze, w przypadku 65% analizowanych inwestycji nie udało się uzyskać informacji o stosowanym zabezpieczeniu. Ostateczna próba obejmowała więc niespełna 340 projektów. Po drugie, w zestawieniu znalazły się również otwarte rachunki z gwarancją bankową, stanowiące 10,7%, oraz z gwarancją ubezpieczeniową, których było 2%. Obecna ustawa nie przewiduje już takich rozwiązań. Dotyczą one inwestycji rozpoczętych przed lipcem 2022 r., w których sprzedaż nadal trwa.
Mimo tych zastrzeżeń wniosek pozostaje jasny: zamknięty rachunek powierniczy jest marginesem rynku a nie powszechnie dostępną alternatywą, spośród której można swobodnie wybierać.
Czym jest mieszkaniowy rachunek powierniczy w kilku słowach
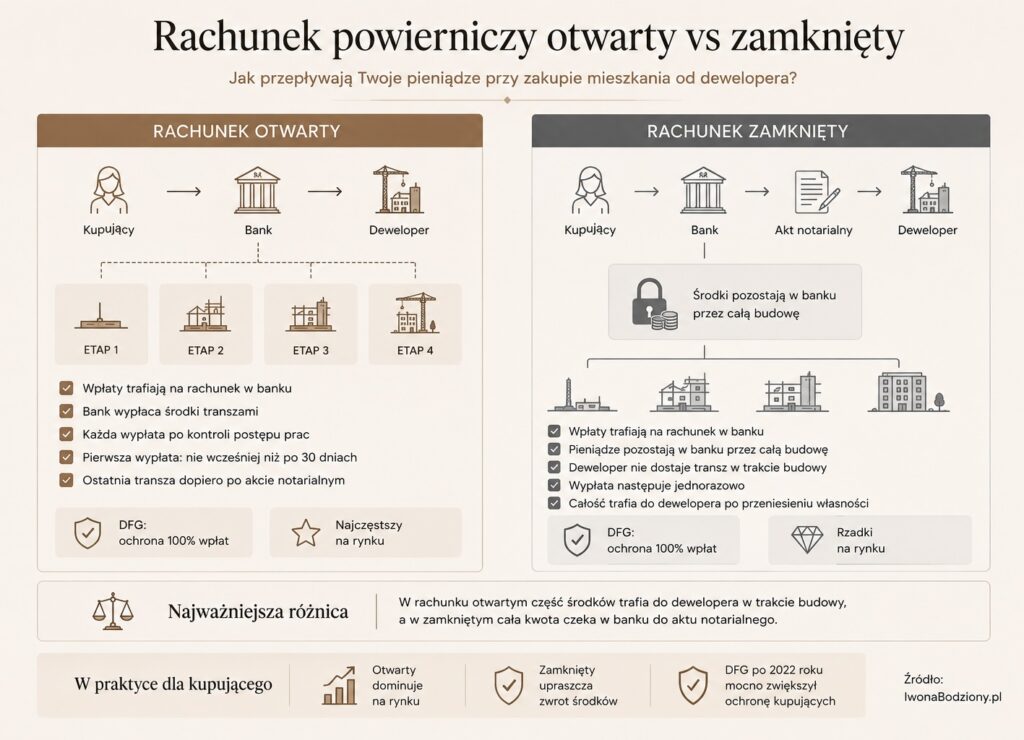
Mieszkaniowy rachunek powierniczy to rachunek bankowy prowadzony dla konkretnej inwestycji, na który trafiają wpłaty dokonywane przez kupujących. Jego posiadaczem jest deweloper, ale nie może on swobodnie dysponować zgromadzonymi środkami. O tym, kiedy i w jakiej wysokości pieniądze zostaną wypłacone, decyduje bank, stosując zasady określone w ustawie. Wszystkie opłaty i prowizje związane z prowadzeniem rachunku ponosi deweloper. Nie mogą one w żaden sposób pomniejszać Twojej wpłaty.
Deweloper musi zawrzeć umowę o prowadzenie rachunku już w momencie rozpoczęcia sprzedaży, czyli wtedy, gdy publicznie informuje o oferowaniu lokali. Rachunek funkcjonuje aż do przeniesienia praw wynikających z ostatniej umowy zawartej w ramach danego przedsięwzięcia. Jeżeli inwestycję podzielono na odrębne zadania inwestycyjne, każde z nich posiada własny rachunek, niekiedy prowadzony nawet przez inny bank.
Nie wpłacasz całej kwoty z góry. Wysokość kolejnych wpłat jest powiązana z rzeczywistym postępem etapów zapisanych w harmonogramie. Pieniądze wpłacasz po zakończeniu konkretnego etapu o czym deweloper ma obowiązek poinformować Cię na trwałym nośniku. Harmonogram musi obejmować co najmniej cztery etapy a koszt żadnego z nich nie może być wyższy niż 25% ani niższy niż 10% całkowitych kosztów przedsięwzięcia.
Zamknięty rachunek: prosty mechanizm
W przypadku rachunku zamkniętego bank wypłaca deweloperowi wszystkie zgromadzone środki jednorazowo. Może to zrobić dopiero po otrzymaniu wypisu aktu notarialnego potwierdzającego przeniesienie na Ciebie własności lokalu w stanie wolnym od obciążeń i roszczeń osób trzecich. Przez cały okres budowy pieniądze pozostają więc w banku. Jeżeli inwestycja się nie powiedzie, nie trzeba ustalać, jaka część Twoich wpłat została już wykorzystana na fundamenty, konstrukcję czy inne prace. Deweloper nie otrzymał bowiem żadnej z tych środków.
Jest to rzeczywista, wynikająca z samej konstrukcji rachunku przewaga i nie ma sensu jej umniejszać.
Powód, dla którego zamknięte rachunki występują tylko w około 3% inwestycji, jest jednak bardzo prosty: chodzi o koszty. Deweloper musi sfinansować całą realizację z własnego kapitału, kredytu deweloperskiego albo środków pozyskanych z emisji obligacji. Finansowanie nie jest darmowe. Jego koszt ostatecznie trafia do ceny metra kwadratowego. Kupujący płaci więc za wyższy poziom bezpieczeństwa, choć najczęściej nie wie dokładnie jak duża część ceny mieszkania z tego wynika.
Jest również druga strona tego mechanizmu o której mówi się znacznie rzadziej. Deweloper budujący inwestycję przy wykorzystaniu rachunku zamkniętego przez kilkanaście miesięcy lub nawet dwa lata ma zamrożony własny kapitał i ponosi koszty zewnętrznego finansowania. Jego sytuacja płynnościowa może być więc trudniejsza a nie łatwiejsza. Bezpieczeństwo Twoich konkretnych wpłat rośnie, ale nie oznacza to automatycznie, że spada ryzyko problemów finansowych samej firmy. To dwa odrębne zagadnienia.
Otwarty rachunek: trzy bezpieczniki o których rzadko się słyszy
Otwarty rachunek powierniczy pozwala deweloperowi korzystać z wpłat kupujących jeszcze w trakcie realizacji inwestycji. Nie oznacza to jednak, że po prostu wpłacasz pieniądze a deweloper natychmiast może nimi swobodnie dysponować. Pomiędzy Twoją wpłatą a wypłatą środków znajduje się cały system kontroli i zabezpieczeń. Powstał właśnie dlatego, że rozwiązania obowiązujące wcześniej okazały się niewystarczające.
1. Pierwsza transza dopiero po 30 dniach
Bank nie może przekazać deweloperowi pierwszych środków wcześniej niż po upływie 30 dni od zawarcia umowy deweloperskiej. Sama obecność pieniędzy na rachunku nie wystarcza. Bank musi dodatkowo potwierdzić, że etap przewidziany w harmonogramie rzeczywiście został zakończony.
Termin 30 dni nie został wybrany przypadkowo. W tym samym czasie możesz odstąpić od umowy, jeżeli nie zawiera ona elementów wymaganych przez ustawę, jej treść jest niezgodna z prospektem informacyjnym, prospekt nie został Ci przekazany albo zamieszczone w nim dane nie odpowiadają rzeczywistemu stanowi faktycznemu lub prawnemu.
Oba terminy zostały ze sobą zsynchronizowane po to, aby w razie odstąpienia od umowy pieniądze nadal znajdowały się na rachunku, zamiast być już wykorzystane na realizację inwestycji. Gdy odstępujesz od umowy na podstawie przepisów ustawy, nie ponosisz z tego tytułu żadnych kosztów. Deweloper nie może również zastrzec odstępnego.
2. Bank sprawdza znacznie więcej niż dziennik budowy
Przed wypłatą każdej kolejnej transzy bank przeprowadza kontrolę, której koszty ponosi deweloper. Ma przy tym prawo wglądu do jego dokumentacji oraz rachunków bankowych.
Weryfikuje między innymi:
- czy deweloper ma tytuł prawny do nieruchomości i ważne pozwolenie na budowę
- czy nie zostało wobec niego wszczęte postępowanie upadłościowe lub restrukturyzacyjne, co sprawdzane jest w KRS i Krajowym Rejestrze Zadłużonych
- czy środki wypłacone w poprzednich transzach zostały wykorzystane zgodnie z przeznaczeniem
- czy deweloper nie zalega z podatkami oraz składkami ZUS
- czy uregulował wymagalne i bezsporne zobowiązania wobec wykonawców i podwykonawców
- czy odprowadził należną składkę na Deweloperski Fundusz Gwarancyjny.
Najważniejszym elementem kontroli jest jednak potwierdzenie, że etap wskazany w harmonogramie faktycznie został ukończony. Oceny dokonuje osoba z uprawnieniami budowlanymi wyznaczona przez bank. Sprawdza nie tylko wpis kierownika budowy w dzienniku, ale również rzeczywiste zaawansowanie prac i to, czy osiągnęło ono poziom wymagany dla danego etapu. Przy zakończeniu budowy weryfikowane jest także pozwolenie na użytkowanie.
To istotna różnica w porównaniu ze wcześniejszym stanem prawnym, kiedy kontrola banku mogła ograniczać się właściwie do formalnego przejrzenia dokumentów. Jeżeli jej wynik jest negatywny, bank wstrzymuje wypłatę i wyznacza deweloperowi termin na usunięcie stwierdzonych nieprawidłowości.
Trzeba uczciwie zaznaczyć, że mechanizm ten nie jest pozbawiony wad. Bank został zobowiązany między innymi do badania zobowiązań wobec wykonawców, choć nie zawsze posiada narzędzia pozwalające jednoznacznie ocenić, czy zgłoszone przez podwykonawcę roszczenie jest zasadne. Ostateczne rozstrzyganie takich sporów należy przecież do sądu. Konflikt z wykonawcą może więc zablokować wypłatę transzy nawet na kilka miesięcy. Z perspektywy kupującego oznacza to jednak przede wszystkim ryzyko opóźnienia a nie utraty wpłaconych pieniędzy.
3. Ostatnia transza zamrożona do aktu notarialnego
To jeden z najważniejszych przepisów a jednocześnie element bardzo często pomijany w porównaniach rachunku otwartego i zamkniętego.
Po zakończeniu ostatniego etapu bank nie wypłaca automatycznie wszystkich pieniędzy pozostałych na rachunku. Deweloper otrzymuje je dopiero po przekazaniu bankowi wypisu aktu notarialnego potwierdzającego przeniesienie na Ciebie własności. Ten sam warunek, który przy rachunku zamkniętym dotyczy całej ceny mieszkania, przy rachunku otwartym obejmuje ostatnią transzę, czyli co najmniej 10% wartości inwestycji.
Wcześniej deweloper mógł otrzymać ostatnią część środków już po zakończeniu robót budowlanych. Obecnie pieniądze trafiają do niego dopiero po przeniesieniu własności. Jest to konkretna finansowa motywacja, aby nie przeciągać formalności i jak najszybciej doprowadzić do podpisania aktu notarialnego.
Dodatkowo środki wypłacone z otwartego rachunku powierniczego mogą być przeznaczone wyłącznie na inwestycję, dla której ten rachunek został założony. Deweloper nie powinien finansować nimi innej budowy ani zasypywać problemów finansowych w innym projekcie. Sposób wykorzystania pieniędzy jest sprawdzany przez bank podczas kolejnej kontroli. Przed 2012 rokiem brak takiego ograniczenia był jedną z głównych przyczyn strat ponoszonych przez kupujących.
Deweloperski Fundusz Gwarancyjny: warstwa, która wyrównuje różnicę
Deweloperski Fundusz Gwarancyjny działa od 1 lipca 2022 r. jako wyodrębniony rachunek w Ubezpieczeniowym Funduszu Gwarancyjnym. To przede wszystkim dzięki niemu różnica pomiędzy rachunkiem otwartym a zamkniętym nie przypomina już przepaści.
Składkę od każdej Twojej wpłaty odprowadza deweloper. Wynosi ona obecnie:
- 0,45% przy rachunku otwartym
- 0,1% przy rachunku zamkniętym
Ustawa dopuszcza maksymalnie odpowiednio 1% oraz 0,1%. Przy zakupie mieszkania za 800 000 zł w inwestycji z otwartym rachunkiem oznacza to około 3 600 zł składki po stronie dewelopera. Wyższa stawka nie jest przypadkowa. Odzwierciedla większe ryzyko związane z tym, że część pieniędzy jest wypłacana jeszcze podczas budowy.
Fundusz zwraca 100% wpłaconych przez Ciebie środków między innymi wtedy, gdy sąd ogłosi upadłość dewelopera a inwestycja nie będzie dalej realizowana, gdy syndyk albo zarządca odstąpi od Twojej umowy a także wtedy, gdy to Ty skutecznie odstąpisz od umowy z przyczyn leżących po stronie dewelopera, lecz nie otrzymasz zwrotu pieniędzy w ciągu 30 dni.
Istnieje również dodatkowe zabezpieczenie, które uważam za jeden z najbardziej rozsądnych elementów całego systemu. Jeżeli upadnie bank prowadzący mieszkaniowy rachunek powierniczy, Bankowy Fundusz Gwarancyjny chroni depozyty do równowartości 100 000 euro. Ceny krakowskich mieszkań regularnie przekraczają dziś ten poziom. Ewentualną nadwyżkę ponad limit BFG pokrywa Deweloperski Fundusz Gwarancyjny.
Nie jest to zabezpieczenie stworzone dla czysto hipotetycznego scenariusza. Brak takiej ochrony dotknął wcześniej klientów jednego z deweloperów po upadku SK Banku. Obecne przepisy domknęły tę lukę.
Ile tak naprawdę trwa wypłata z DFG?
To moment o którym warto wiedzieć jeszcze przed podpisaniem umowy. W wielu artykułach temat kończy się na zdaniu: „DFG gwarantuje zwrot 100% wpłat”. To prawda, ale nie oznacza, że pieniądze otrzymasz od razu.
Spójrzmy na jeden z najczęstszych scenariuszy, czyli opóźnienie w przeniesieniu własności. Najpierw musisz wyznaczyć deweloperowi dodatkowy 120-dniowy termin. Dopiero gdy również on upłynie bezskutecznie, możesz odstąpić od umowy, zachowując jednocześnie prawo do dochodzenia kary umownej.
Od tego momentu deweloper ma 30 dni na zwrot wpłaconych środków. Jeśli tego nie zrobi, możesz złożyć wniosek do Ubezpieczeniowego Funduszu Gwarancyjnego. UFG powinien wypłacić pieniądze w ciągu 30 dni, ale w bardziej skomplikowanych przypadkach termin może zostać wydłużony do 90 dni.
Po zsumowaniu wszystkich etapów okazuje się, że procedura może trwać pół roku a czasem nawet dłużej. Ostatecznie odzyskasz całą nominalną kwotę wpłat, ale nikt nie zwróci Ci straconego czasu ani wartości pieniądza utraconej przez inflację.
Nie oznacza to jednak, że DFG jest zabezpieczeniem istniejącym wyłącznie na papierze. Skuteczność systemu rośnie, co dobrze pokazują dane. Do końca 2024 r. fundusz wypłacił nieco ponad 2 mln zł w czterech sprawach. Wszystkie dotyczyły opóźnień. W samym 2025 r. zrealizowano już 32 wypłaty na łączną kwotę blisko 12 mln zł.
Osobno trzeba wspomnieć o odstąpieniu od umowy z powodu wady istotnej. W takim przypadku UFG wypłaci środki dopiero po przedstawieniu opinii rzeczoznawcy budowlanego potwierdzającej, że wada rzeczywiście ma charakter istotny. To realna bariera proceduralna, którą należy brać pod uwagę.
Porównanie
| Kryterium | Rachunek otwarty | Rachunek zamknięty |
|---|---|---|
| Kiedy deweloper dostaje pieniądze | Transzami, po zakończeniu kolejnych etapów | Jednorazowo, po przeniesieniu własności |
| Ostatnia transza | Dopiero po podpisaniu aktu notarialnego | Cała kwota wypłacana po akcie notarialnym |
| Pierwsza wypłata | Nie wcześniej niż 30 dni od zawarcia umowy | Nie dotyczy |
| Kontrola banku | Przed każdą wypłatą, wraz z oceną zaawansowania prac przez osobę z uprawnieniami budowlanymi | Weryfikacja aktu notarialnego i przeniesienia własności bez obciążeń |
| Gdzie znajdują się Twoje pieniądze podczas budowy | Częściowo w banku, częściowo wykorzystane już na realizację tej inwestycji | W całości pozostają w banku |
| Składka na DFG | 0,45% każdej wpłaty | 0,1% każdej wpłaty |
| Ochrona DFG | 100% wpłat | 100% wpłat |
| Wpływ na cenę mieszkania | Zasadniczo neutralny | Zwykle zwiększa cenę |
| Udział w rynku | 84% inwestycji | 3% inwestycji |
Gdzie więc pozostaje rzeczywista różnica? Nie w wysokości chronionej kwoty, ponieważ w obu przypadkach ochrona obejmuje całość wpłat. Różnica dotyczy przede wszystkim drogi prowadzącej do odzyskania pieniędzy oraz czasu, jaki może to zająć.
Przy rachunku zamkniętym wszystkie środki nadal znajdują się w banku, dlatego ich zwrot jest stosunkowo prostą operacją. Przy rachunku otwartym część pieniędzy została już wykorzystana na budowę. Bank oddaje więc kwotę pozostałą na rachunku a brakującą część wypłaca DFG na Twój wniosek.
Efekt finansowy powinien być taki sam, ale procedura przy rachunku otwartym jest dłuższa i wymaga od Ciebie większej aktywności.
Za prostszą ścieżkę zwrotu przy rachunku zamkniętym płacisz natomiast pośrednio w cenie metra kwadratowego. Na tym w praktyce polega cały bilans.
Czego rachunek powierniczy nie chroni
Ta część jest ważniejsza niż sam wybór pomiędzy rachunkiem otwartym i zamkniętym. To właśnie w tych obszarach możesz pozostać bez ochrony, niezależnie od rodzaju rachunku stosowanego przez dewelopera.
Przed opóźnieniem. Rachunek powierniczy nie sprawi, że budynek zostanie ukończony w terminie. W takiej sytuacji Twoimi narzędziami są kara umowna zapisana w umowie oraz opisana wcześniej procedura wyznaczenia dodatkowego 120-dniowego terminu. Przed podpisaniem dokumentów sprawdź więc wysokość kary i oceń, czy jest ona proporcjonalna do sankcji, którą Ty poniósłbyś za opóźnienie we wpłacie.
Przed wadami mieszkania. Odbiór techniczny, rękojmia oraz procedura związana z wadą istotną funkcjonują na odrębnych zasadach. Sam rachunek powierniczy nie gwarantuje, że mieszkanie zostanie wykonane bez usterek.
Przed nietrafionym zakupem. DFG nie zwróci pieniędzy dlatego, że zapłaciłeś zbyt wysoką cenę, układ pomieszczeń okazał się niepraktyczny albo wybrana lokalizacja nie spełniła Twoich oczekiwań. Fundusz zabezpiecza wpłaty w określonych sytuacjach prawnych, ale nie chroni przed podjęciem złej decyzji zakupowej.
Opłata rezerwacyjna nie zawsze jest objęta pełną ochroną. Deweloper może przyjąć ją na własne konto firmowe. Ustawa ogranicza wysokość opłaty do 1% ceny mieszkania podanej w prospekcie informacyjnym i zobowiązuje dewelopera do przekazania jej na rachunek powierniczy w ciągu siedmiu dni od zawarcia umowy deweloperskiej. Pomiędzy podpisaniem umowy rezerwacyjnej a zawarciem umowy deweloperskiej pieniądze pozostają jednak poza systemem rachunku powierniczego. Przy mieszkaniu kosztującym 900 000 zł mówimy o kwocie 9 000 zł.
Lokale niemieszkalne kupowane osobno. Miejsce postojowe lub komórka lokatorska nabywane razem z mieszkaniem w ramach tego samego przedsięwzięcia są objęte ustawą. Inaczej wygląda sytuacja, gdy kupujesz samodzielny lokal użytkowy, na przykład jednostkę w aparthotelu. W takim przypadku ustawowa ochrona nie obowiązuje. Deweloper musi poinformować Cię na trwałym nośniku, że wpłacane środki nie są zabezpieczone mechanizmami przewidzianymi w ustawie. Ten fragment dokumentów warto przeczytać szczególnie uważnie.
Zakup przez firmę. W rozumieniu ustawy nabywcą jest osoba fizyczna, która zawiera umowę poza prowadzoną działalnością gospodarczą. Jeżeli mieszkanie lub lokal kupuje spółka, transakcja nie korzysta z tego samego reżimu ochronnego.
Jak sprawdzić, jaki rachunek ma Twoja inwestycja
Nie musisz liczyć na uprzejmość handlowca ani zadowalać się ustną odpowiedzią. Masz prawo otrzymać tę informację w dokumentach.
Deweloper ma obowiązek bezpłatnie przekazać Ci prospekt informacyjny wraz z załącznikami, na trwałym nośniku, jeszcze przed zawarciem umowy deweloperskiej. Co ważne, powinien zrobić to również przed podpisaniem poprzedzającej ją umowy rezerwacyjnej. Prospekt należy Ci się więc już na etapie rezerwowania mieszkania.
W dokumencie znajdziesz między innymi:
- rodzaj mieszkaniowego rachunku powierniczego
- nazwę banku prowadzącego rachunek
- harmonogram przedsięwzięcia wraz z procentowym podziałem kosztów
- informacje o sposobie finansowania inwestycji.
Na Twoje żądanie deweloper musi również umożliwić Ci wgląd w biurze sprzedaży między innymi do:
- aktualnego stanu księgi wieczystej
- odpisu z KRS
- pozwolenia na budowę
- projektu budowlanego
- sprawozdań finansowych za ostatnie dwa lata
- sprawozdania spółki dominującej, jeżeli inwestycję prowadzi spółka celowa
- zgody wierzyciela hipotecznego na bezobciążeniowe przeniesienie własności lokalu.
Ostatni z wymienionych dokumentów bywa pomijany, mimo że ma kluczowe znaczenie. Grunt, na którym powstaje inwestycja, jest zazwyczaj obciążony hipoteką banku finansującego dewelopera. Zgoda wierzyciela hipotecznego potwierdza, że po zapłaceniu ceny własność Twojego lokalu zostanie przeniesiona bez obciążeń związanych z kredytem dewelopera.
Bez takiego dokumentu istnieje ryzyko nabycia mieszkania obciążonego cudzym długiem. Deweloper rozpoczynający sprzedaż ma obowiązek posiadać zgodę banku. Jej brak daje Ci prawo do odstąpienia od umowy w ciągu 60 dni od jej zawarcia.
Warto dodatkowo zadać deweloperowi dwa pytania, na które sama nazwa rachunku nie daje odpowiedzi.
Po pierwsze, zapytaj, jaki procent całkowitych kosztów przypada na ostatni etap harmonogramu. To właśnie ta część Twoich pieniędzy pozostanie na rachunku otwartym aż do podpisania aktu notarialnego.
Po drugie, sprawdź, czy sprzedaż inwestycji rozpoczęła się przed 1 lipca 2022 r. Projekty uruchomione wcześniej mogły przez określony czas funkcjonować według innych zasad, w tym w innym systemie składek na DFG.
Na co zwracam uwag zamiast szukać inwestycji z rachunkiem zamkniętym?
Kiedy analizuję dla klienta inwestycję w Krakowie sprawdzam rodzaj rachunku powierniczego. Nie traktuję go jednak jako kryterium, które samo w sobie przesądza o wyborze projektu.
Znacznie większą uwagę zwracam na:
- liczbę inwestycji, które deweloper już ukończył
- historię dotrzymywania terminów
- konstrukcję harmonogramu i udział ostatniego etapu
- zaplecze kapitałowe inwestora
- obciążenia hipoteczne gruntu
- zgodę banku na bezobciążeniowe wyodrębnienie lokalu
- realność deklarowanego terminu oddania w porównaniu z faktycznym zaawansowaniem prac.
Jeżeli mam do wyboru sprawdzonego dewelopera korzystającego z rachunku otwartego oraz słabszą firmę prowadzącą inwestycję na rachunku zamkniętym, wybieram pierwszą opcję. Kondycja finansowa przedsiębiorstwa, jakość ukończonych realizacji i historia dotrzymywania zobowiązań mówią o ryzyku zakupu znacznie więcej niż jedna rubryka w prospekcie.
Rodzaj rachunku odpowiada na pytanie, w jaki sposób zabezpieczone są Twoje wpłaty. Nie mówi natomiast, czy konkretne mieszkanie jest dobrym zakupem. Te dwie kwestie warto wyraźnie od siebie oddzielić.
Jeżeli masz przed sobą prospekt informacyjny i nie wiesz, które zapisy są najważniejsze, albo chcesz porównać dwie inwestycje pod względem rzeczywistego bezpieczeństwa wpłat, napisz do mnie. Możemy wspólnie przejść przez dokumenty. Moje wynagrodzenie wypłaca deweloper, dlatego dla Ciebie takie wsparcie nie wiąże się z dodatkowym kosztem i nie wpływa na cenę mieszkania.
Najczęstsze pytania o rachunek powierniczy
Stan prawny na październik 2026 r. Artykuł opiera się na tekście jednolitym ustawy deweloperskiej (Dz.U. 2026 poz. 880, stan na 9 czerwca 2026 r.).
Skontaktuj się ze mną
Jestem dostępna:
poniedziałek - piątek 9:00 - 18:00
soboty 9:00 - 16:00
Napisz
Wypełnij formularz a oddzwonię w ciągu maksymalnie 24 godzin.